
Zeiterfassung im 21. Jahrhundert – Teil II
HR-Analytik in der Praxis – Kostenanalyse, Zeitallokation und datengesteuerte Entscheidungen in KELIO.

HR-Analytik in der Praxis
(die in diesem Artikel gezeigten Screenshots und Terminals stammen aus den von uns vertriebenen KELIO-Systemen)
Im ersten Teil haben wir uns angesehen, wie die Analytik funktioniert, was sie eigentlich bedeutet und wie die Informationen im Zeiterfassungssystem gesammelt werden können. In diesem Teil untersuchen wir die praktische Anwendung anhand einiger konkreter Beispiele.
Fallstudie 1
Das Unternehmen in unserem ersten Beispiel ist ein produzierendes Unternehmen der Metallindustrie mit gewerblichen Mitarbeitern im Werk und einigen Büroangestellten. Die Geschäftsleitung wollte sehen, wann die Mitarbeiter ihren Arbeitsplatz erreichen und verlassen, und zugleich, an welchen Aufgaben sie in der Zwischenzeit arbeiten. Manche Aufgaben erfordern höher qualifizierte Mitarbeiter, während für andere ein oder zwei angelernte Arbeitskräfte ausreichen, deren Lohnkosten wesentlich geringer sind. Ziel war es, die Schichten effizienter zu planen und das Verhältnis von Facharbeitern zu angelernten Kräften an die Art der auszuführenden Aufgabe anzupassen. Weitere Anforderung war, dass das System nicht „betrogen“ werden kann – es also nicht möglich ist, Zeitdaten oder Aufgaben im Namen eines anderen zu erfassen. Das System musste unter Berücksichtigung der Bedürfnisse der gewerblichen Mitarbeiter sehr einfach und benutzerfreundlich sein. Darüber hinaus mussten die im Werksgelände aufgestellten Terminals selbstverständlich den Betriebsbedingungen standhalten – etwa Kälte und Hitze, Staub und auch Lackstaub.
Im Werksgelände wurden Smart-Terminals aufgestellt, an denen die Mitarbeiter nach der Identifikation nur ein Symbol antippen mussten, um das Zeichen des jeweiligen Arbeitsvorgangs und das Projekt auszuwählen. Das dauert nur wenige Sekunden, und da die Symbole groß und farbig sind, ist die Auswahl äußerst einfach und erfordert keinerlei IT-Kenntnisse.
Nach anfänglicher Zurückhaltung gewöhnten sich die Mitarbeiter schnell an die Nutzung der Terminals. In den ersten Wochen verfeinerten wir anhand ihres Feedbacks die Darstellung, und nach einigen Wochen konnten wir bereits sehr detaillierte Auswertungen erstellen.
Die Auswertung der Ergebnisse
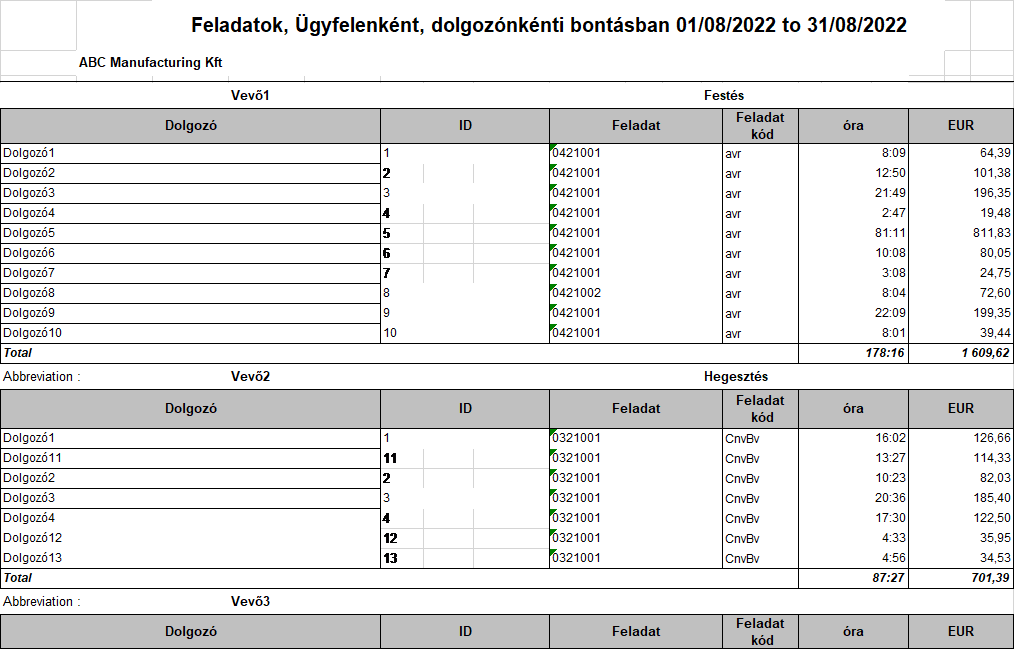
Zunächst benötigten wir Informationen darüber, welcher Mitarbeiter für welchen Kunden und für welchen Arbeitsvorgang wie viel Zeit aufgewendet hat. All das lässt sich problemlos aus dem System abrufen und mit dem ursprünglichen Dienstplan vergleichen. Auf der Grundlage der ausgewerteten Ergebnisse kann die Planung für die nächste Periode angepasst und feinjustiert werden.
Der nächste abgerufene Datensatz zeigt die gesamten Arbeitsstunden je Kunde und deren Verteilung auf die Aufgaben. Was hier auf den ersten Blick auffällt: Beim Kunden 4 ist die „Standzeit“ der Mitarbeiter (die hier auf einer sogenannten Regiearbeitsstunde gesammelt wird) fast genauso hoch wie beim Kunden 1, obwohl für diesen Kunden deutlich weniger Zeit aufgewendet wurde.
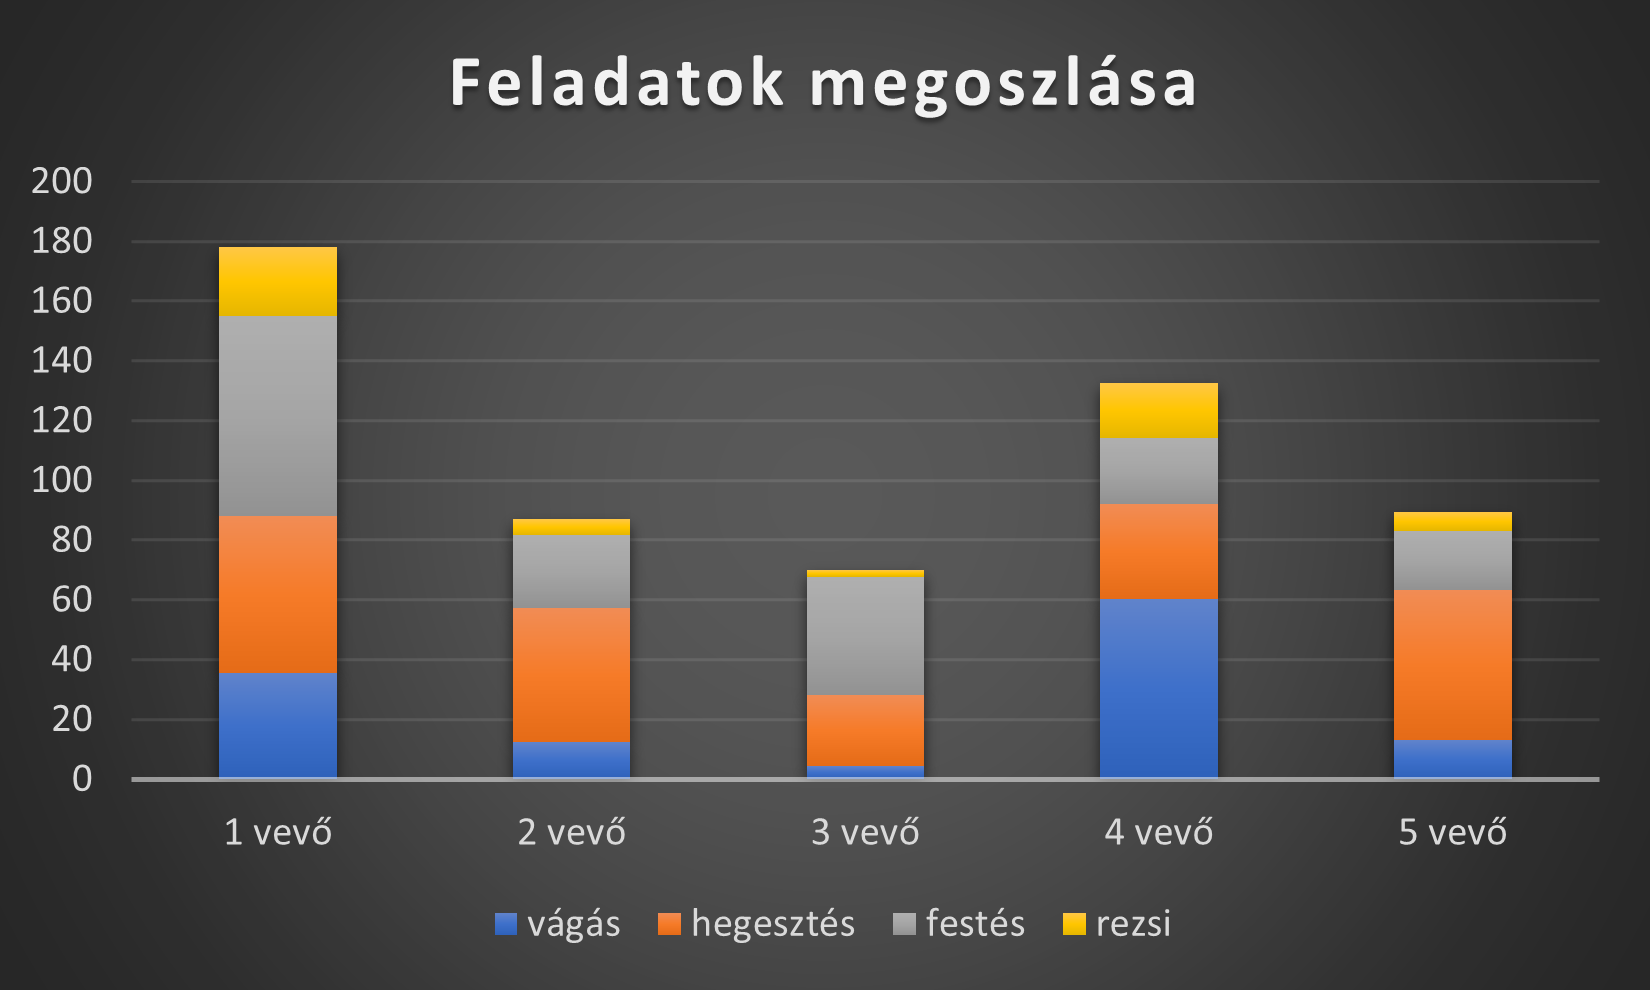
Die weitere Analyse der Daten ergab, dass bei diesem Kunden für die Herstellung des Endprodukts nicht alle Rohmaterialien verfügbar waren, weshalb die Standzeit zunahm. Das lässt sich durch eine bessere Arbeitsorganisation beheben.
Fallstudie 2
Das Unternehmen in unserem zweiten Beispiel ist eine Gesellschaft, die Buchhaltungsdienstleistungen anbietet. In diesem Fall ist die Umgebung wesentlich einfacher: Terminals sind nicht erforderlich, da alle Mitarbeiter am Computer arbeiten.
Der Inhaber bat uns, für ihn messbar zu machen, wie viel seine Mitarbeiter für welche Unternehmen arbeiten. Diese Daten sind wichtig, um sie mit den Beträgen vergleichen zu können, die er seinen Kunden in Rechnung stellt. In mehreren Fällen war aufgefallen, dass der berechnete Betrag geringer war – oder nur wenig höher – als die Kosten der für den jeweiligen Kunden aufgewendeten Zeit. Bis eine konkrete Statistik darüber erstellt wurde, waren das jedoch nur Vermutungen. Es gibt Kunden, die ihre Belege auf Papier senden, wodurch diese oft unvollständig und verspätet eintreffen. Hinzu kommen gelegentlich weitere Anfragen von ihnen, die erhebliche Ressourcen der Büromitarbeiter binden. Wichtig ist außerdem, dass die Monatshonorare früher größtenteils auf der Grundlage der Anzahl der Belege festgelegt wurden. Nun sehen wir uns an, wie die Analytik in diesem Fall geholfen hat.
Die Buchhalter erfassen nicht einfach nur, wann sie den Tag begonnen und beendet haben, sondern klicken im Zeiterfassungssystem auf einen vordefinierten Button – etwa „Ich erfasse Belege für Firma A im Buchhaltungssystem“. Wenn sie diese Aufgabe abgeschlossen haben und eine andere beginnen, klicken sie einfach auf einen anderen Button („Ich analysiere die Überweisungen für Firma B“). Damit startet die Zeitmessung für die neue Aufgabe, während die Messung der vorherigen Aufgabe automatisch abgeschlossen wird. Der Inhaber hat die im Büro ausführbaren Aufgaben im Voraus festgelegt; aus dieser Liste können die Mitarbeiter wählen.
Es besteht auch die Möglichkeit, nicht vordefinierte Arbeitsvorgänge zu erfassen; in diesem Fall gibt der Buchhalter selbst ein, an welcher Aufgabe er gearbeitet hat.
Betrachten wir die Auswertungen des ersten Monats:
Das erste Diagramm vergleicht die Kosten der mit den Kunden befassten Mitarbeiter mit den Einnahmen des jeweiligen Unternehmens:
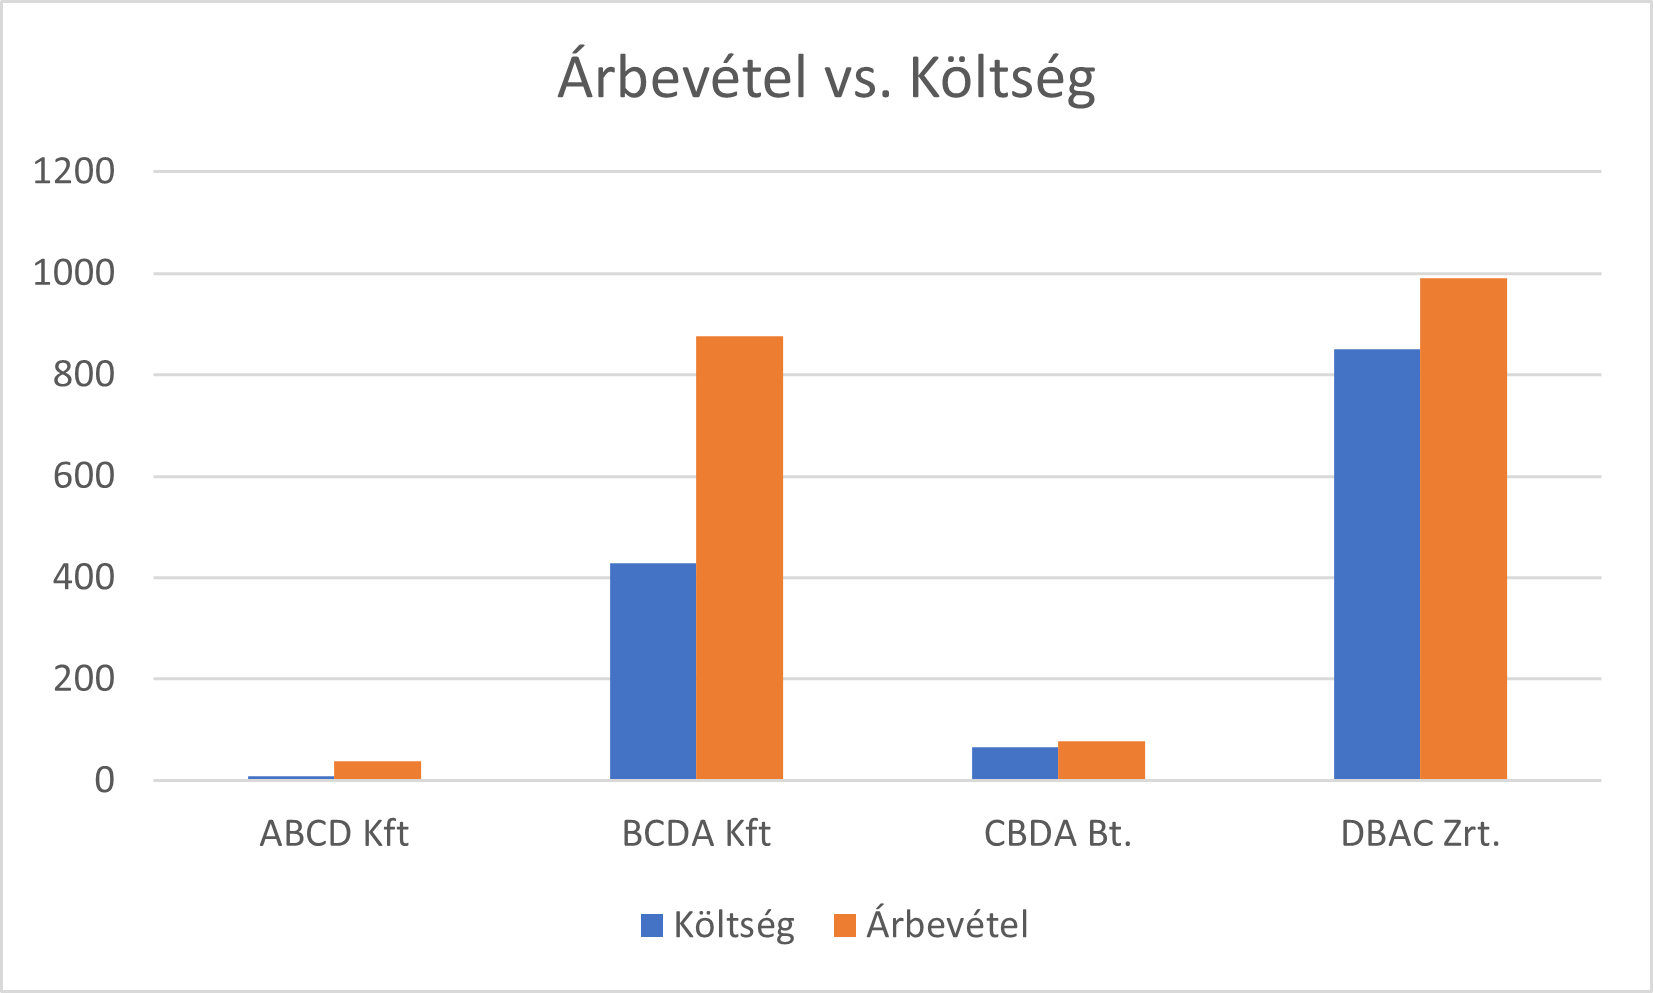
Hier verdient die DBAC Zrt. Beachtung: Der Zeitaufwand und damit auch die Kosten sind sehr hoch, doch der Umsatz ist nur minimal höher als bei der BCDA Kft.:
Vergleichen wir die für die beiden Unternehmen aufgewendete Arbeit und deren Kosten.
Die folgenden Diagramme zeigen die Auswertungen der beiden genannten Unternehmen.
Die BCDA Kft. zeigt ein gesundes Verhältnis mit angemessenem Gewinn:
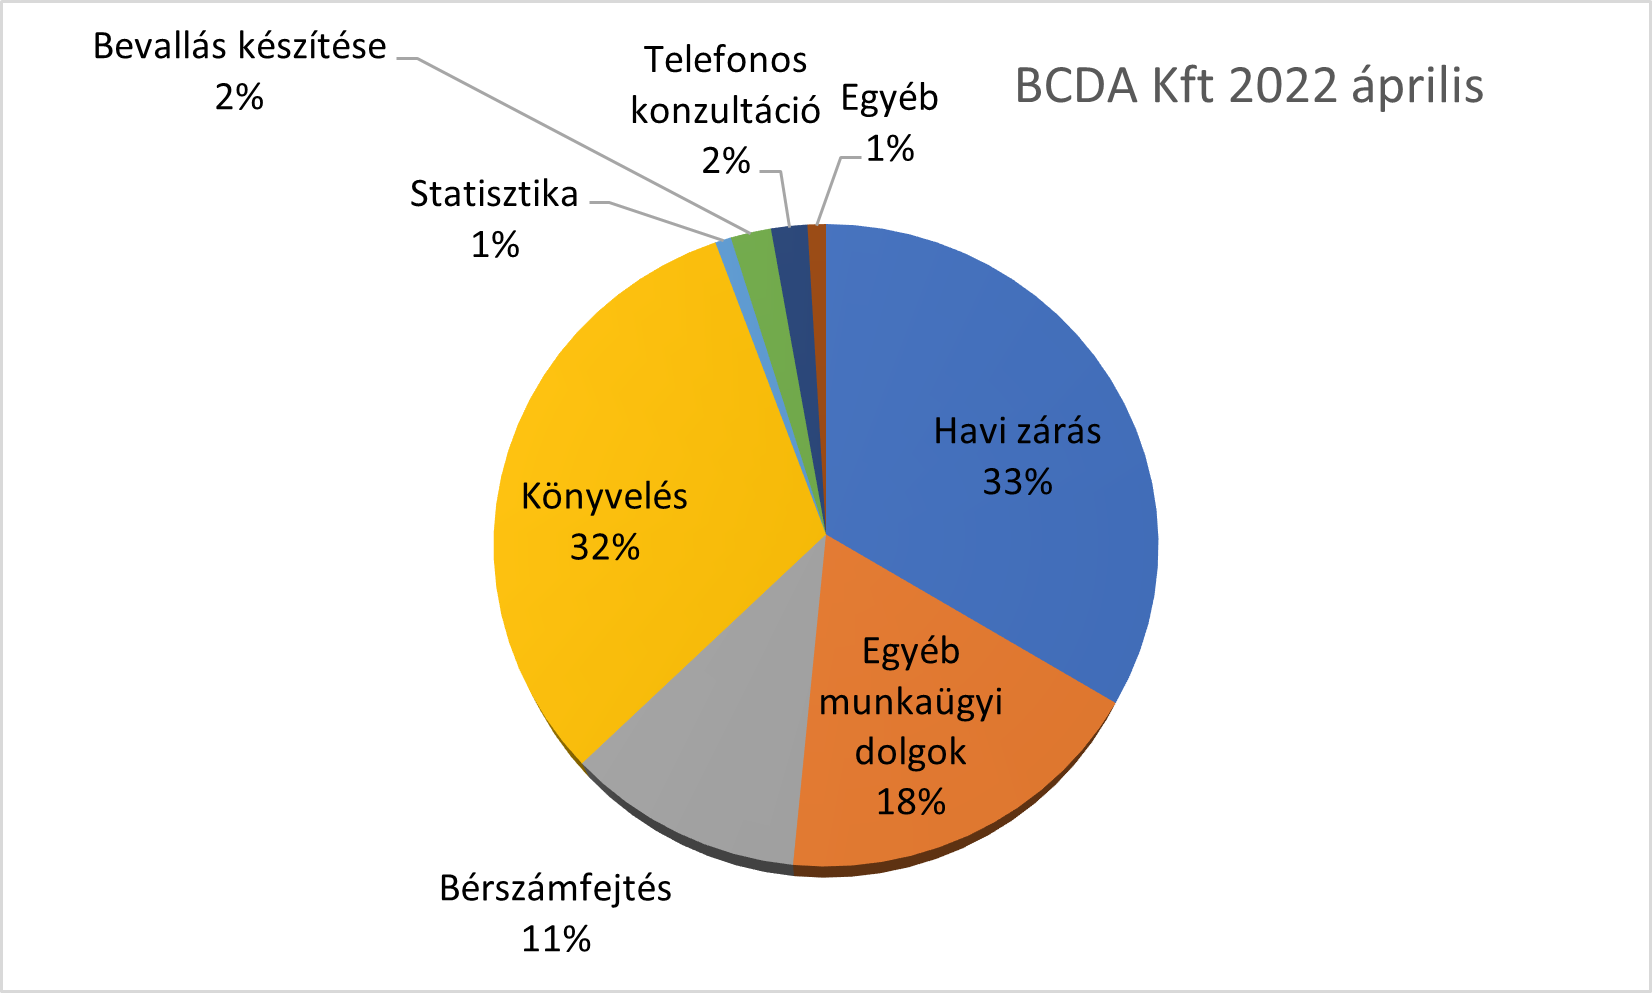
Bei der Analyse des zweiten Diagramms fällt eine Tätigkeit auf, die beim vorherigen Unternehmen nur 2 % des Zeitaufwands ausmachte: die telefonische Beratung.
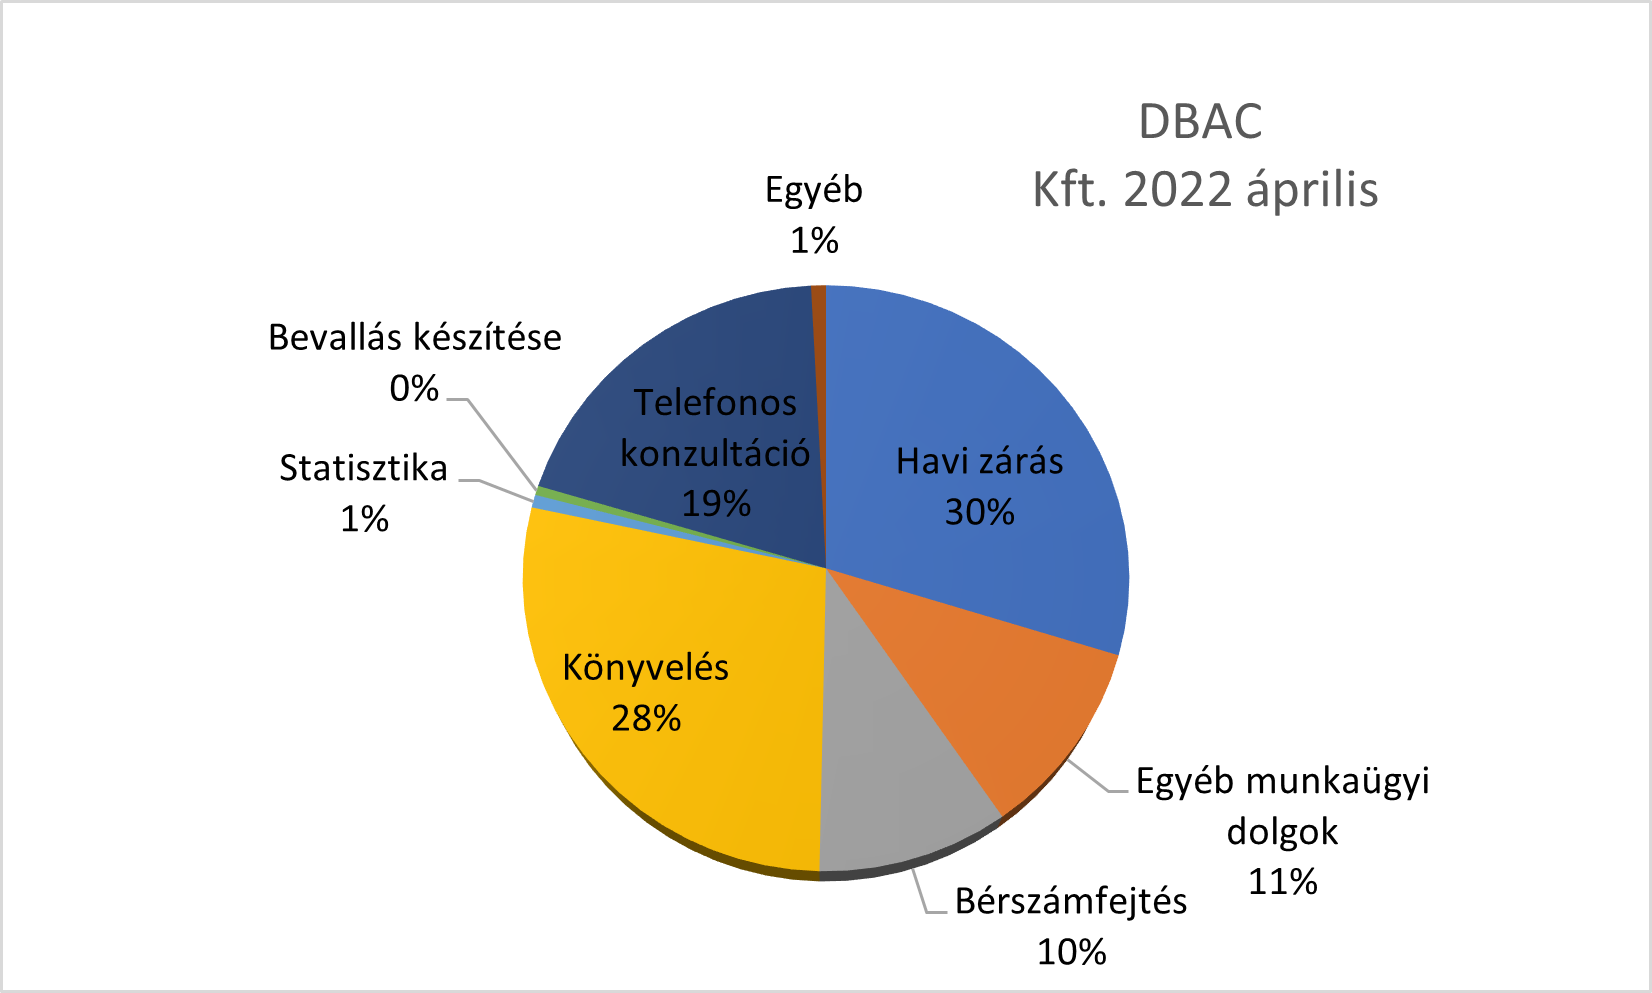
Bei der Analyse der Aufgaben lässt sich feststellen, dass die telefonischen Beratungen von einem Mitarbeiter durchgeführt wurden, der über Steuererfahrung verfügt und dessen Stundensatz daher höher ist als der anderer Buchhalterkollegen. Bei diesem Kunden kann die Anzahl der Belege nicht die Grundlage der Abrechnung sein – es muss also eine individuelle Preisgestaltung angewendet werden, um einen angemessenen Gewinn zu erzielen. Die aus der Software gewonnenen Informationen können jederzeit im PDF-Format gespeichert und etwa als Anlage zur Rechnung verwendet werden.
Schluss mit Excel: Zeiten, Anwesenheit und Überstunden in einem System
KELIO verwaltet Zeiterfassung, Anwesenheit, Zutrittskontrolle und Überstunden in einem System — mit lohnfertigen Daten.
- Lohnfertige Daten
- Automatische Überstundenberechnung
- Zutrittskontrolle und Zeiterfassung auf einer Plattform
Kostenlose 30-minütige Online-Demo · unverbindlich
Kostenlose 30-minütige Live-Demo anfragen
Geben Sie Ihre Daten ein und wir zeigen Ihnen die Funktionsweise in der Praxis.
Demo-Termin anfragen
Geben Sie Ihre Daten ein und wir vereinbaren eine persönliche Online-Demo.
Lieber anrufen oder schreiben?
Vielen Dank für Ihre Anfrage!
Unsere Experten werden sich innerhalb von 24 Stunden bei Ihnen melden.